Wanneer betaal je wat bij een nieuwbouwwoning?
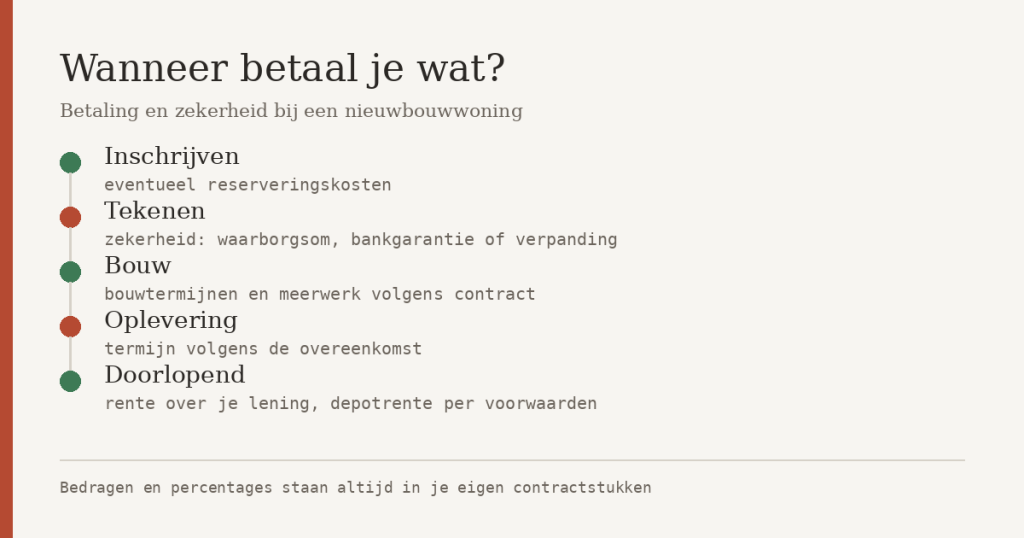
Er ligt een termijnfactuur van de bouwer klaar. Welk deel van de aanneemsom hoort daarbij, en moet dat werk al af zijn? Bij nieuwbouw bepaalt de termijnregeling in je contract wanneer je betaalt. Houd betaling, zekerheid en hypotheeklasten uit elkaar.
Reservering, zekerheid en bouwtermijnen
De kooproute van een nieuwbouwwoning kent verschillende afspraken over betaling en zekerheid. Bij het inschrijven nieuwbouw vraagt de ene ontwikkelaar niets en de andere een reserveringskostenbedrag; wat er bij jou geldt, staat in de verkoopdocumenten. Je overeenkomst kan een zekerheid vragen: een waarborgsom, een bankgarantie of de verpanding van je bouwdepot. Een bankgarantie of verpanding is geen betaling aan de bouwer. Controleer in je overeenkomst welke zekerheid en welke termijn zijn afgesproken.
Tijdens de bouw volgen termijnbetalingen volgens de termijnregeling in je contract: per gereedkomende bouwfase wordt gefactureerd, en het bijbehorende deel van je bouwdepot komt vrij.
Controleer welke termijn bij oplevering nieuwbouw hoort en wanneer meerwerk nieuwbouw wordt gefactureerd. Dat hoeft niet hetzelfde moment te zijn.
Onder de Woningborg-regeling heb je in beginsel het recht om bij de oplevering de laatste 5 procent van de aanneemsom in depot te zetten bij de notaris, als zekerheid voor herstel van gebreken; de ontwikkelaar mag in plaats daarvan een gelijkwaardige zekerheid stellen. Rente over je lening betaal je de hele bouw door; de rentevergoeding over het depot hangt af van de voorwaarden van de geldverstrekker. Zit je nog te huren, dan komt de huur daarbovenop.
Een ding is vooral goed om te weten: er is geen landelijke wet die voor elk project vaste termijnen en percentages voorschrijft. Het bindende schema staat in je eigen contractstukken, en daar verschillen ontwikkelaars in. Je hebt wel een referentie om je eigen schema tegenaan te leggen: de termijnregeling van Woningborg, het garantiesysteem waaronder een groot deel van de Nederlandse nieuwbouw wordt verkocht.
De toelichting op de model-overeenkomst rekent dat als volgt uit. Bij het tekenen mag de ontwikkelaar maximaal 10 procent van de aanneemsom als zekerheid bedingen: een waarborgsom, een bankgarantie of de verpanding van je bouwdepot, en die keuze is aan jou.
Vooruitbetalingen daarboven zijn niet toegestaan. Termijnen mogen pas gefactureerd worden als de bijbehorende bouwfase gereed is, en de facturen moeten gelijke tred houden met de voortgang en de waarde van het gebouwde. Van het gesaldeerde meer- en minderwerk mag maximaal een kwart gefactureerd worden bij schriftelijke opdracht; de rest volgt als het werk gereed is.
En het scherpste randje: betaal je vóórdat de grond geleverd is én het Woningborg-certificaat verstrekt, dan valt dat bedrag buiten de insolventiewaarborg, de vergoeding waar je bij een faillissement normaal op terugvalt.
Welke werkzaamheden gereed moeten zijn voordat een termijn gefactureerd mag worden, publiceert Woningborg per woningtype in de veelgestelde vragen over termijnregelingen. Dit is het referentieschema voor projecten die onder de Woningborg-garantie vallen; wat er bij jouw project exact geldt, staat in je contractstukken.
Je bouwdepot is geen spaarrekening met oneindige tijd
Het geld dat je bank vasthoudt voor de bouwtermijnen heet bij de Belastingdienst een nieuwbouwdepot, en twee regels van die pagina doen er echt toe. Eén: de renteaftrek op het depot loopt maximaal twee jaar, gerekend vanaf het tekenen van de koop- of aannemingsovereenkomst; tekende je bij de koopakte nog zonder lening, dan loopt die termijn pas vanaf het moment dat je bij de notaris voor de lening tekent. De looptijd die je bank voor het depot afspreekt, is een aparte afspraak. Na die twee jaar is de rente over geld dat je nog niet in de bouw hebt gestopt niet meer aftrekbaar; gebruik je het depot later alsnog voor de nieuwbouw, dan is de rente erover weer aftrekbaar, en de Belastingdienst vraagt om dat gebruik te kunnen bewijzen met alle rekeningen en bonnen die bij de nieuwbouw horen. Na die twee jaar vallen het resterende depot en het bijbehorende nog niet gebruikte leningdeel in box 3.
Twee: over het saldo in het depot krijg je rente én betaal je rente. Voor de aftrek verreken je de ontvangen depotrente met de betaalde rente volgens de voorwaarden van deze regeling. Hoe de Belastingdienst een woning die leeg staat of in aanbouw is fiscaal behandelt, inclusief de driejaarseis, lees je op de pagina over een woning leeg of nog in aanbouw.
Die grens van twee jaar komt dichterbij dan hij klinkt als de bouw uitloopt of er meerwerk bij komt. De kosten nieuwbouw huis van je project reken je er dus het beste vóór het tekenen doorheen, inclusief een marge voor uitloop.
Onze kostenplanner rekent totaal, geen momenten
Eerlijkheidshalve: onze eigen kostenplanner telt wat een nieuwbouwwoning in totaal kost, maar zegt niets over wanneer dat geld wegstroomt. En dat tweede is bij nieuwbouw vaak het scherpe punt. Ook kunnen wij per project geen betaalschema tonen: wie tussen de nieuwbouw projecten op onze site kiest, vergelijkt cijfers uit de BAG en het CBS, vergunde woningen, bouwfases en opleveringen per gemeente. Het schema dat telt, staat in jouw contractstukken, en dat is zwaarder dan welke standaarduitkomst dan ook, inclusief de onze.
Leg je betaalschema naast de echte bouwtijd
Nog vóór je tekent, kun je dit in een half uur regelen. Vraag de verkopende partij om het termijnbetalingsschema dat bij de koop-/aannemingsovereenkomst hoort en leg het naast de opgegeven bouwperiode. Check daarna drie dingen: vanaf welke datum de fiscale tweejaarstermijn voor je depot loopt (de koopakte, of je leningtekening bij de notaris als die later kwam) en hoe ver de opleveringsplanning daarbij uitkomt, hoe de zekerheid bij het tekenen is vastgelegd (waarborgsom, bankgarantie of verpanding van je depot), en wat er met meerwerktermijnen gebeurt als de bouw uitloopt. Op hoe lang duurt de bouw van een nieuwbouwwoning lees je waar de bouwtermijn in je contract staat en wanneer de telling start.
Valt de opleveringsplanning in je koopakte dicht tegen de fiscale tweejaarstermijn voor je depot aan, stel de vraag dan nu, in plaats van bij de derde termijnfactuur.
Vraag de verkopende partij om de betalingstermijnen en je geldverstrekker om de looptijd van het depot. Controleer daarnaast afzonderlijk wanneer de fiscale tweejaarstermijn begint en eindigt.